

Anleihen-Comeback: Inflationsgefahr mit sicheren Zinsen kontern?
Das Schreckgespenst Inflation ist zurück auf der Weltbühne, nicht nur an der Tankstelle, sondern auch an den globalen Finanzmärkten. Denn wenn selbst der von Donald Trump eingesetzte neue US-Notenbankchef gegen den Willen des Präsidenten die Zinsen erhöht, um die grassierende Geldentwertung zu bekämpfen, ist das mehr als eine Randnotiz. Vom Energiepreisschock angetrieben klettert auch im Euroraum die Inflationsrate auf 3,3 Prozent im letzten Monat. Das ist für Anleger ein Problem, denn würde das die nächsten zehn Jahre so bleiben, verliert unverzinst positioniertes Erspartes über ein Viertel an Kaufkraft (laut http://zinsen-berechnen.de/inflationsrechner). „Solange kostspielige Kriege geführt werden, die Energiepreise steigen und dann noch unsinnige Zölle auferlegt werden, wird die Geldentwertung nicht zurückgehen“, warnt Rolf Ehlhardt von der I.C.M. Independent Capital Management Vermögensberatung aus Mannheim. Es gilt also Geld mit genug realer Rendite anzulegen, damit es in der Zukunft den Kauf von zumindest ähnlich viel Waren und Dienstleistungen ermöglicht. Aber es gibt dabei eine gute Nachricht: Eine Anlageklasse ist aus dem Tiefschlaf erwacht, die viele Privatanleger gedanklich längst abgeschrieben hatten, die festverzinslichen Wertpapiere. Nach Jahren von Null- und Negativzinsen erleben Anleihen eine Renaissance, denn sie bieten wieder echten Schutz gegen die Geldentwertung. Doch wer von diesem Comeback profitieren will, sollte nicht nur auf Renditeversprechen schauen.
Zins-Schock 2026? Was passiert, wenn die Inflation wieder anspringt
Die Inflation schien bereits auf dem Rückzug zu sein. Doch steigende Ölpreise, geopolitische Spannungen und neue Unsicherheiten an den Märkten haben die Diskussion über Zinsen und Preissteigerungen erneut entfacht.
Antworten von Christian Krotz, Portfoliomanager bei e/ r/ w/ Vermögensmanagement GmbH, im Gespräch mit Andreas Franik.
Anleihen im Vergleich zu Aktien
Anders als in der letzten Inflationsphase nach der Coronapandemie hinken die Zinsaussichten der Geldentwertung nicht mehr hinterher, sondern bieten eine echte Option zum Erhalt der Kaufkraft von Vermögen. Zum Beispiel locken US-Staatsanleihen im 10-jährigen Laufzeitbereich mit Renditen von um die 5 Prozent pro Jahr. Aber Vorsicht, ein Allheilmittel für die Geldanlage ist das nicht: „Bei US-Staatsanleihen spielt für Anleger aus dem Euro-Raum zum Beispiel der Wechselkurs eine ganz entscheidende Rolle“, sagt Stefanie Dyballa von der KSW Vermögensverwaltung AG aus Nürnberg im Interview. Sollte der Dollar weiter an Wert verlieren und das Zinsniveau angesichts der wohl kaum gebremst wachsenden US-Rekordverschuldung von über 40 Billion Dollar steigen, kann der tatsächliche Gewinn erheblich geschmälert werden oder sogar ein Minus drohen.
Auch Bundesanleihen mit zweistelligen Laufzeiten bringen mathematisch derzeit zumindest etwas mehr ein, als die Inflation an Kaufkraft kostet. Allerdings gilt es hier mit spitzem Bleistift zu rechnen, ob nach Abzug von Steuern und Kosten wirklich ein realer Vermögenserhalt gewährleistet ist. Zudem haben über viele Jahre laufende Anleihen ein generelles Problem: Steigt das Zinsniveau, wird es prinzipiell teurer, solche Papiere vorzeitig zu verkaufen, falls das Geld gebraucht wird oder anders positioniert werden soll. „Da ist aktuell noch jede Menge Luft nach oben, zumal die Schulden massiv gestiegen sind“, beschreibt I.C.M.-Experte Rolf Ehlhardt die Lage, angesichts schnell weiter wachsender Staatsschuldenberge in vielen Ländern und massivem Geldbedarf von Unternehmen gerade im Bereich künstlicher Intelligenz.
High Yield statt Aktien: Sind Hochzinsanleihen jetzt die bessere Wahl fürs Depot?
High-Yield-Anleihen rücken nach der starken Aktienrally wieder in den Fokus vieler Anleger. Während Aktien neue Höchststände erreichen, locken High-Yield-Anleihen aktuell mit Renditen von sechs bis acht Prozent pro Jahr.
Norbert Schmidt, Fondsmanager bei der Heemann Vermögensverwaltung AG im Interview mit Börsenmoderator Andreas Franik.
Bonität und Rendite von Anleihen: Diversifiziert investieren
Statt eines Direktinvestments in einzelne Anleihen ist es für die meisten Privatanleger komfortabler, Rentenfonds oder ETFs auf festverzinsliche Wertpapiere ins Depot zu nehmen. Diese bündeln mehrere Einzelanleihen in einem einzigen Produkt und sorgen für die notwendige Diversifikation. „Allerdings gilt es auch hier ganz genau die Kosten im Auge zu behalten, ob sich solche Produkte unter dem Strich wirklich lohnen“, rät KSW-Anlagefachfrau Stefanie Dyballa.
Welches Produkt in welches Depot am besten passt, hängt von der Gesamtstruktur und der persönlichen Risikoneigung ab. Insgesamt bietet der Rentenmarkt wieder einige Chancen, die Kaufkraft von Vermögen zu erhalten. Eine völlig risikolose Alternative zum oft schwankenden Aktienmarkt bieten aber auch Anleihen und Co. nicht. Das Comeback der Zinspapiere offenbart jedoch wieder eine echte Option, Kapital auf eine weitere Assetklasse zu verteilen und so die Kaufkraft von Vermögen mit einer breit gestreuten Anlagestrategie langfristig zu erhalten.
Interview: „Anleihen bieten wieder Chancen, bei guter Diversifikation“
Die versprochene Rendite von festverzinslichen Wertpapieren muss differenziert betrachtet werden, denn es gilt auch die Risiken zu sehen, erklärt Stefanie Dyballa von der KSW Vermögensverwaltung AG aus Nürnberg.

Dyballa: Anleihen können ein interessanter Baustein für den Vermögensaufbau sein, aber es kommt sehr darauf, von welchen Anleihen wir reden. Tatsächlich ist es so, dass es nach einer langen Phase von quasi Null- bis Negativzinsen jetzt wieder eine Reihe von festverzinslichen Angeboten gibt, die eine Realrendite ermöglichen. Aber dabei ist es wichtig, Risiken im Blick zu behalten und genau zu kalkulieren, ob sich tatsächlich die Preissteigerungen durch Zinserträge kompensieren lassen, auch nach Abzug von Kosten und Steuern. Zudem ist das Inflationsumfeld und das Zinsniveau dynamisch, was Anleger gerade bei längeren Laufzeiten einkalkulieren sollten.
Dyballa: Hyperinflation ist nach den deutschen Erfahrungen in den 1920er Jahren hierzulande immer ein Thema. Aber insgesamt haben sich die Notenbanken durch eine ganze Reihe von seit damals etablierten Sicherheitsvorkehrungen viel besser aufgestellt. Zudem sehen wir zwar einige Probleme in der globalen Wirtschaft, aber sowohl in Deutschland, der EU und den USA ist das Wachstum positiv und wir sind ganz anders aufgestellt als vor hundert Jahren. Wirklich Angst vor völlig aus dem Ruder laufenden Preisen müssen deutsche Anleger eher nicht haben. Aber das heißt nicht, dass Inflation nicht situativ ein Problem sein kann. Das reicht von den hierzulande von einem Hoch zum anderen springenden Benzinpreisen bis zum Beispiel Türkei, wo wir deutlich zweistellige Teuerungsraten in den letzten Jahren gesehen haben.
Dyballa: Ganz so einfach ist es leider nicht und auch nicht völlig ohne Risiko. Bei US-Staatsanleihen spielt für Anleger aus dem Euro-Raum zum Beispiel der Wechselkurs eine ganz entscheidende Rolle. Wertet der Dollar etwa wie im letzten Jahr ab, kann das unter dem Strich stärker wirken als die Zinsgewinne. Zudem könnte das Zinsniveau angesichts der immer weiter steigenden Verschuldung der USA auch noch höher klettern. Das führt dann bei längeren Laufzeiten automatisch zu sinkenden Kursen, was einen vorzeitigen Ausstieg verteuert. Insgesamt hat die Politik das amtierenden Präsidenten bisher eher dazu geführt, dass das Vertrauen in den Dollar und die US-Staatsanleihen gesunken ist.
Dyballa: Grundsätzlich liegen einige deutsche Staatsanleihen wieder leicht über dem Inflationsniveau und können gut als konservativer Baustein in einem Depot eingesetzt werden, gerade im Vergleich zu US-Staatsanleihen. Aber Anleger sollten hier bedenken, dass der Aufschlag auf die Inflation eher gering ist oder anders ausgedrückt, die Realverzinsung ist überschaubar. Als Teil eines breit aufgestellten Vermögens kann so etwas natürlich zur Diversifikation eingesetzt werden, aber es ist kein besonders wachstumsstarker Baustein. So etwas ist sicher kein Allheilmittel für Vermögen, denn sollte die Inflation noch etwas anziehen, wie wir es nach der Coronazeit erst vor Kurzem erlebt haben, kann das gerade bei länger laufenden Papieren problematisch werden.
Dyballa: Neben den schon angesprochenen Währungs- und Zinsänderungsrisiken, unterschätzen viele das Emittentenrisiko. Also den Fall, dass der Herausgeber eines festverzinslichen Wertpapiers zahlungsunfähig wird und ein Teil des investierten Geldes weg ist oder auch ein Totalverlust droht. Das kann auch bei Staatsanleihen passieren, wie etwa die Beispiele Griechenland oder Chile zeigen. Rekorde bei der Staatsverschuldung etwa in den USA oder geopolitische Verschiebungen mit Folgen für die Wechselkurse, sollten gerade bei längeren Laufzeiten einkalkuliert werden. Bei in Euro lautenden Anleihen besteht für Anleger aus dem Euroraum kein entsprechendes Fremdwährungsrisiko. Aber auch hier sollten sie sich nicht von hohen Renditeversprechen blenden lassen. Es hat Gründe, warum Frankreich angesichts eines hohen Schuldenbergs und trotzdem nicht wirklich sinkender Staatsausgaben gerade bei längeren Laufzeiten deutlich höhere Zinsen als Deutschland bieten muss.
Dyballa: Hier lautet das Leitmotiv wieder einmal: Diversifikation. Wir nutzen Anleihen zum Beispiel als Gegengewicht zu Aktien, um Schwankungen ein Stück weit auszugleichen. Auch wenn Kunden eine regelmäßige Entnahme anstreben, setzen wir Renten und Co. ein. Dazu mischen wir zum Beispiel verschiedene Laufzeiten, um das Zinsänderungsrisiko abzufedern, aber trotzdem einen durchgehenden Chashflow zu ermöglichen. Das heißt, wir können mit einem Teil der Anleiheninvestments stets auf dynamische Entwicklungen kurz- bis mittelfristig reagieren. Zudem schauen wir uns nicht nur festverzinsliche Papiere von Staaten an, denn die haben derzeit starke Konkurrenz. Gerade die Unternehmensanleihen manches großen Techkonzerns rund ums Thema KI bieten zum Beispiel derzeit oft interessante Rendite-Risiko-Relationen für eine gut ausdiversifizierte Depotstruktur.
Deutsche Staatsanleihen schlagen wieder Inflation
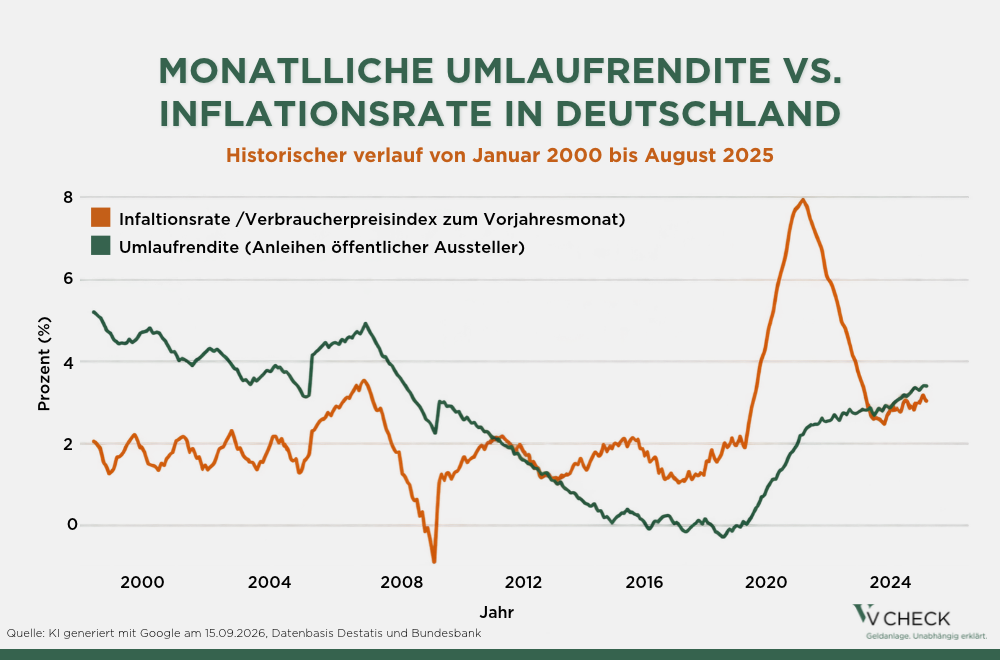
Besonders im letzten Inflationshoch um das Jahr 2022 war es nicht möglich, die Kaufkraft von Vermögen mit der durchschnittlichen Rendite deutscher Staatsanleihen real zu erhalten. Das hat sich in den letzten Monaten geändert und zumindest auf dem aktuellen Niveau der Geldentwertung würden die Erträge wieder reichen, die Preissteigerungen auszugleichen.
Hier lesen Sie mehr Beiträge zum Thema Anleihen
Reale Rendite am Rentenmarkt ist wieder möglich! Aber völlig risikolos sind auch festverzinsliche Angebote von Staaten oder weltbekannten Konzernen nicht. In einer breit aufgestellten Anlagemischung können sie aber ein interessanter Depotbaustein sein und helfen, Kaufkraft von Erspartem zu erhalten.
Festverzinsliche Wertpapiere bieten wieder attraktive Renditen, aber trotzdem sollten Anleger sich breiter aufstellen und auch die Risiken dieser Anlageklasse berücksichtigen.
Wandelanleihen rücken derzeit wieder stärker in den Fokus. Hintergrund sind mehrere Entwicklungen im Marktumfeld: Die gestiegenen Zinsen haben die klassische Fremdfinanzierung für Unternehmen verteuert, wodurch Wandelanleihen für Emittenten attraktiver geworden sind. Der Kupon fällt aufgrund der integrierten Aktienoption in der Regel niedriger aus als bei klassischen Unternehmensanleihen.
